2022年,在復雜多變的全球經貿環(huán)境與國內產業(yè)升級的雙重驅動下,中國供應鏈管理服務行業(yè)呈現出“危中有機、穩(wěn)中求進”的態(tài)勢。行業(yè)投融資活動雖受到宏觀環(huán)境影響有所調整,但智慧化、綠色化、韌性化方向的創(chuàng)新企業(yè)仍備受資本青睞。產業(yè)整合加速,通過兼并重組優(yōu)化資源配置、提升綜合服務能力成為龍頭企業(yè)的重要戰(zhàn)略路徑。
一、投融資分析:聚焦智慧與韌性
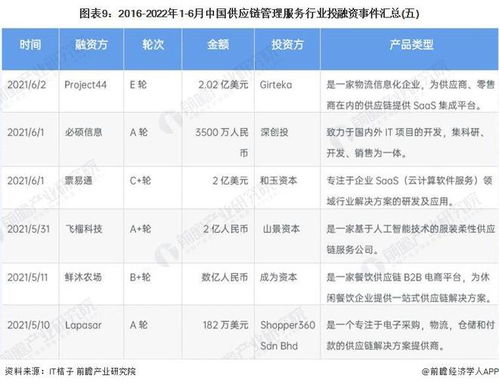
2022年,中國供應鏈管理服務行業(yè)的投融資事件數量與總金額較前兩年高速增長期有所回調,市場趨于理性和審慎。投資機構更加關注企業(yè)的技術壁壘、盈利模式清晰度及抗風險能力。融資階段主要集中在B輪及以后的成長期企業(yè),以及少數技術驅動型的早期項目。
主要投資方向包括:
1. 數字化與智慧供應鏈: 人工智能、物聯(lián)網、大數據技術在供應鏈各環(huán)節(jié)(預測、倉儲、運輸、履約)的應用解決方案商是融資熱點。例如,專注于供應鏈控制塔、智能倉儲機器人、全程可視化平臺的企業(yè)獲得了多筆大額融資。
2. 供應鏈韌性建設: 能夠幫助客戶實現供應鏈多元化布局、建立柔性生產與庫存體系的服務商受到關注。這包括跨境供應鏈服務、區(qū)域性供應鏈網絡建設以及應對“斷鏈”風險的應急解決方案。
3. 綠色供應鏈: 在“雙碳”目標下,提供碳排放監(jiān)測、綠色倉儲、循環(huán)包裝、新能源運輸等服務的初創(chuàng)企業(yè)開始進入資本視野。
投融資匯總特點(部分代表性領域):
- 智慧物流軟件/平臺: 融資輪次偏中后期,金額較大,頭部效應顯現。
- 自動化裝備與機器人: 在倉儲分揀、碼頭港口等場景持續(xù)獲得融資,技術領先性是關鍵。
- 跨境與國際供應鏈: 伴隨中國企業(yè)出海,提供一站式跨境通關、倉儲、配送服務的平臺獲得支持。
- 供應鏈金融科技: 熱度相對平穩(wěn),風控能力強的企業(yè)更受青睞。
二、產業(yè)園區(qū):生態(tài)化與專業(yè)化載體
供應鏈管理服務的發(fā)展與物理空間載體——產業(yè)園區(qū)緊密相連。2022年,相關產業(yè)園區(qū)建設呈現新趨勢:
- 智慧物流園區(qū)成為標配: 新建或升級的園區(qū)普遍集成自動化倉儲、智能分撥中心、數字信息平臺,吸引高端供應鏈服務企業(yè)入駐,形成技術密集型生態(tài)。
- 專業(yè)化、主題化園區(qū)涌現: 如聚焦冷鏈、醫(yī)藥、汽車零部件、跨境電商等垂直領域的供應鏈園區(qū),提供定制化設施和專業(yè)服務,強化產業(yè)集聚效應。
- “制造+服務”融合園區(qū): 靠近生產制造基地,嵌入供應鏈管理服務功能,實現從原材料到成品配送的一體化協(xié)同,提升區(qū)域產業(yè)鏈效率。
這些園區(qū)不僅是企業(yè)運營的物理空間,更是數據、資本、技術、人才匯聚的節(jié)點,通過政策引導和生態(tài)建設,有力推動了供應鏈服務企業(yè)的集群化發(fā)展。
三、兼并重組:整合加速,強者恒強
2022年,行業(yè)內的兼并重組活動活躍,主要動因包括:
1. 橫向整合擴大規(guī)模與網絡: 大型綜合物流與供應鏈企業(yè)通過收購區(qū)域性或細分領域(如合同物流、零擔運輸)的服務商,快速擴展服務網絡與客戶覆蓋,降低成本,提升市場份額。
2. 縱向延伸完善服務鏈條: 為提供端到端的一體化解決方案,企業(yè)向上游(采購咨詢、生產協(xié)同)或下游(末端配送、售后逆向物流)延伸,通過并購填補能力空白。
3. 技術能力獲取: 收購擁有獨特軟件系統(tǒng)、算法或自動化技術的科技公司,成為傳統(tǒng)供應鏈服務企業(yè)實現數字化轉型的快捷途徑。
4. 跨界融合與新業(yè)務拓展: 部分企業(yè)通過并購進入新興領域,如冷鏈、醫(yī)療供應鏈、新能源供應鏈等,把握新的增長點。
典型案例: 年內出現了多起大型物流集團并購專業(yè)供應鏈管理公司、科技公司并購運營公司以實現“技術+場景”融合的案例。這些重組不僅改變了市場競爭格局,也推動了行業(yè)向提供高價值、綜合性解決方案的方向演進。
啟示與展望
2022年的資本運作與產業(yè)整合揭示出中國供應鏈管理服務行業(yè)的清晰發(fā)展脈絡:從規(guī)模擴張走向質量與能力提升。單純依賴資源投入的模式難以為繼,技術創(chuàng)新、網絡韌性、綠色可持續(xù)與深度產業(yè)協(xié)同構成了未來企業(yè)的核心競爭維度。
對于投資者而言,需更加關注具備真實技術賦能能力和清晰行業(yè)洞察的企業(yè)。對于行業(yè)內企業(yè),在獨立發(fā)展的也應積極考慮通過戰(zhàn)略投資或兼并重組,快速獲取關鍵資源與能力,在日益集中的市場格局中鞏固自身地位。預計擁有領先數字技術、垂直行業(yè)專知和全球化網絡布局的供應鏈管理服務商,將在資本與市場的雙重助力下,迎來更廣闊的發(fā)展空間。